同类推荐
-
-
国际税务与寿险理论与实践
-
¥59.00
-
-
权力的账本:税收如何塑造中国历史兴衰
-
¥68.00
-
-
财税基础
-
¥55.00
-
-
财税基础
-
¥55.00
-
-
财税基础
-
¥55.00
-
-
从强国到民生:战后日本国家现代化的税制基础
-
¥68.00
-
-
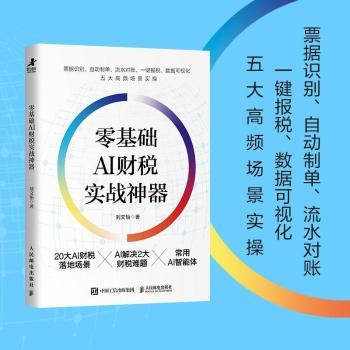
零基础AI财税实战神器
-
¥69.80
-
-
零基础AI财税实战神器
-
¥69.80
-
-
零基础AI财税实战神器
-
¥69.80
-
-
税务会计与税收筹划
-
¥58.00
|
|
图书信息
|
|
|
|
有限理性、自然人课税与税收政策效应扭曲研究
|
| ISBN: | 9787521882544 |
定价: | ¥68.00 |
| 作者: | 李文, 著 |
出版社: | 经济科学出版社 |
| 出版时间: | 2026年07月 |
开本: | 23 |
| 装祯: | 平装 |
中图法: | F812.422 |
相关供货商
|
供货商名称
|
库存量
|
库区
|
更新日期
|
|
|
|
|
|
|
其它供货商库存合计
|
464
|
|
2026-10-15
|
图书简介 | | 本书系本人主持的同名国家社科基金项目(20BJY226)结题报告(结题等级:良好),内容简介如下:近年来,“逐步提高直接税比重”一直是我国税收制度优化的基本方向,这意味着作为直接税的个人所得税、财产税等以自然人纳税人为主要课征对象的税种将日益重要,因而自然人纳税人在我国税收体系中的角色不容忽视。由于自然人相对企业财务人员而言,更加缺乏专业知识和决策能力,且更容易直接受到个人主观因素的影响,因此,税收政策的实际效应可能会在相当程度上由于个体有限理性而出现偏差、失效甚至产生意想不到的负效应,违背决策者的初衷。在这种背景下,研究有限理性在涉税领域对自然人纳税人的影响,分析相关作用机理,评估相应现实效应,并提出有针对性的对策建议,对于弱化有限理性对税收政策效应的扭曲,促进税收政策的实际效应与决策者的预期效应相符,具有较高的理论和现实意义,对优化我国税制改革的路径和措施也具有参考价值。 |
|