同类推荐
-
-
国际投资学:数字教材版
-
¥52.00
-
-
看透股市 投资当下
-
¥68.00
-
-
钱图:金钱流转的底层逻辑
-
¥79.00
-
-
大数据征信导论
-
¥58.00
-
-
大数据征信导论
-
¥58.00
-
-
大数据征信导论
-
¥58.00
-
-
股市投资手册:市场认知、系统框架与分析实战
-
¥69.00
-
-
“超级投资者”的价值投资法:沃尔特·施洛斯的盈利之道
-
¥98.00
-
-
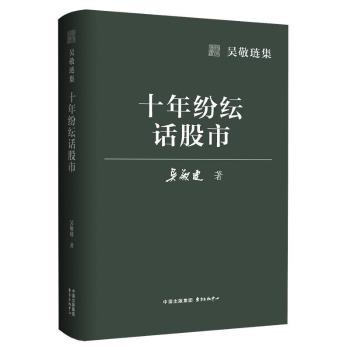
十年纷纭话股市
-
¥108.00
-
-
十年纷纭话股市
-
¥108.00
|
|
图书信息
|
|
|
|
非仿射随机波动率下几类期权的定价研究
|
| ISBN: | 9787550473409 |
定价: | ¥79.90 |
| 作者: | 黄守德著 |
出版社: | 西南财经大学出版社 |
| 出版时间: | 2026年07月 |
开本: | 24cm |
| 页数: | 203页 |
装祯: | 平装 |
中图法: | F830.95 |
相关供货商
|
供货商名称
|
库存量
|
库区
|
更新日期
|
|
北京人天书店有限公司
|
90
|
库区3/样本3
|
2026-10-25
|
|
其它供货商库存合计
|
673
|
|
2026-10-19
|
图书简介 | | 本书首先研究了双GARCH随机波动率期权定价模型,并得到了欧式期权在此模型下的定价公式。接着在标的资产服从GARCH随机波动率的跳扩散模型下,研究了离散障碍期权的定价问题。然后研究了基于3/4随机波动率和双指数跳-扩散模型下的欧式脆弱期权定价问题,并推导出了其定价公式。再接着研究了在不完全流动市场的假设下,根据已有的流动性调整理论,探讨了GARCH波动率模型下的欧式期权的定价问题。最后,根据二次曲线金融理论,研究了随机利率、随机波动率和双指数跳混合模型下的欧式期权定价问题。 |
|