同类推荐
-
-
国际投资学:数字教材版
-
¥52.00
-
-
金融化险与改革突围
-
¥72.00
-
-
金融新坐标
-
¥78.00
-
-
大数据征信导论
-
¥58.00
-
-
大数据征信导论
-
¥58.00
-
-
大数据征信导论
-
¥58.00
-
-
促进民营资本参与PPP项目的制度构建
-
¥78.00
-
-
金融服务新质生产力:中国多层次资本市场的制度逻辑、功能…
-
¥98.00
-
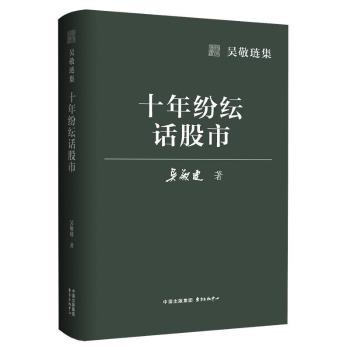
-
十年纷纭话股市
-
¥108.00
-
-
十年纷纭话股市
-
¥108.00
|
|
图书信息
|
|
|
|
上市银行股尾部风险研究:测度、驱动因素及收益率预测
|
| ISBN: | 9787519492250 |
定价: | ¥95.00 |
| 作者: | 杨欢著 |
出版社: | 光明日报出版社 |
| 出版时间: | 2026年04月 |
开本: | 24cm |
| 页数: | 218页 |
装祯: | 精装 |
中图法: | F830.91 |
相关供货商
|
供货商名称
|
库存量
|
库区
|
更新日期
|
|
北京人天书店有限公司
|
255
|
库区3/样本3
|
2026-10-30
|
|
其它供货商库存合计
|
2063
|
|
2026-10-29
|
图书简介 | | 本书作者利用银行股价和风险因子的交叉相关性构建“超尾”模型,以更好捕捉金融风险的跨市场、跨行业传递特征。该模型为如何描述资产间的尾部依赖关系提供了一个创新可行的研究方法。在此基础上,本书分析了尾部风险的内部驱动因素,以及如何将尾部风险应用于银行股收益率预测。总的来说,本书将为如何有效应对金融系统的异常波动、缓释国际市场的外部冲击、精准处置重点领域风险等提供重要参考依据。 |
|