同类推荐
-
-
国际投资学:数字教材版
-
¥52.00
-
-
钱图:金钱流转的底层逻辑
-
¥79.00
-
-
大数据征信导论
-
¥58.00
-
-
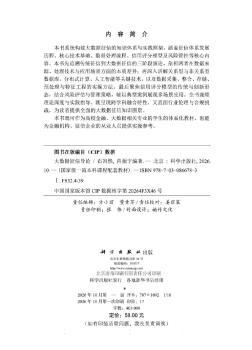
大数据征信导论
-
¥58.00
-
-
大数据征信导论
-
¥58.00
-
-
股市投资手册:市场认知、系统框架与分析实战
-
¥69.00
-
-
“超级投资者”的价值投资法:沃尔特·施洛斯的盈利之道
-
¥98.00
-
-
金融化险与改革突围
-
¥72.00
-
-
股票短线交易技法
-
¥69.00
-
-
金融新坐标
-
¥78.00
|
|
图书信息
|
|
|
|
基于PJD过程的DC型养老基金投资组合模型研究
|
| ISBN: | 9787521878004 |
定价: | ¥79.00 |
| 作者: | 李文著 |
出版社: | 经济科学出版社 |
| 出版时间: | 2026年01月 |
开本: | 24cm |
| 页数: | 158页 |
中图法: | F830.593 |
相关供货商
|
供货商名称
|
库存量
|
库区
|
更新日期
|
|
|
|
|
|
|
其它供货商库存合计
|
1
|
|
2026-10-21
|
图书简介 | | 本书研究缴费确定(DC)型养老基金在通胀、随机利率与卖空约束下的最优投资组合问题。基于泊松跳扩散(PJD)模型,构建风险资产价格过程,运用随机控制与模糊随机理论分析投资行为。结果表明,通胀波动率对风险资产投资呈先升后降趋势;在随机利率下,风险厌恶、投资期限及跳跃强度显著影响股票、债券和存款配置;加入卖空约束后,利用黏性解与LQ方法刻画最优投资与有效前沿。研究发现,风险资产价格跳跃对投资决策影响显著,且当基金财富较大时,最优策略趋向于持有无风险资产。该研究为养老基金应对复杂金融环境提供理论支持与实践参考。 |
|